Аналіз ринку кальцинованої соди в Україні
Аналіз ринку кальцинованої соди в Україні
06.10.2026Спеціально для BizMartInfo компанія Pro-Consulting представляє Аналіз стану ринку кальцинованої соди в Україні
Стан та тенденції ринку
Кальцинована сода (карбонат натрію, Na2CO3) – це важлива неорганічна сполука, що широко застосовується у різних промислових галузях: скляній, хімічній, металургійній, целюлозно-паперовій, будівельній, а також у виробництві мийних засобів.
Попит на кальциновану соду залишається високим, однак ринок перебуває під впливом ряду негативних чинників, які обмежують його розвиток і знижують конкурентоспроможність вітчизняної продукції.
Фактори впливу та проблеми розвитку на ринку:
- Попит у ключових галузях-споживачах. Зростання виробництва в скляній, хімічній, металургійній та будівельній галузях підтримує стійкий попит на кальциновану соду;
- Відсутність вітчизняного виробництва. Україна не має діючих потужностей з виробництва кальцинованої соди, що обумовлює повну залежність від імпорту та обмежує можливості для розвитку суміжних галузей.
- Імпортна залежність. Україна повністю залежить від імпорту кальцинованої соди, основним постачальником є Туреччина. Це робить ринок вразливим до коливань валютного курсу, змін у зовнішньоекономічній кон'юнктурі та логістичних обмежень.
- Екологічні стандарти. Сучасні екологічні вимоги до виробництва хімічної продукції вимагають впровадження новітніх технологій та очисних систем, що потребує значних інвестицій.
Після анексії Криму у 2014 році Україна втратила основного виробника кальцинованої соди – «Кримський содовий завод». З того часу внутрішнє виробництво кальцинованої соди в Україні відсутнє, що зробило країну повністю залежною від імпортних поставок. Основним постачальником є Туреччина, що робить ринок вразливим до коливань валютного курсу, змін у зовнішньоекономічній кон'юнктурі та логістичних обмежень.
Основні оператори ринку представлені лише імпортерами, що постачають продукцію на ринок для подальшого продажу (у тому числі прямі дистриб’ютори виробників кальцинованої соди).
Також на ринку представлені компанії, що імпортують кальциновану соду як сировину для власного використання. Серед них виробники склотари та інших виробів зі скла, металургійні підприємства, агровиробники (виробники кормів для тварин) та фармацевтичні компанії
Динаміка ємності ринку
У 2021–2024 рр. ємність ринку кальцинованої соди в Україні дорівнює обсягу імпорту, оскільки внутрішнє виробництво відсутнє, а обсяги експорту пов’язані з реекспортом, вивезенням залишків продукції, що зберігалися на складах та переадресацією поставок до кінцевого споживача в інші країни. 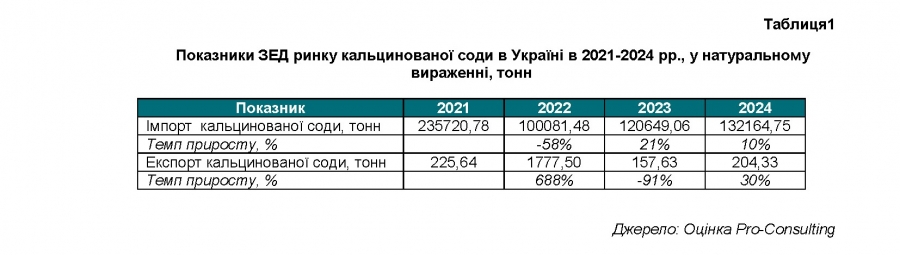
У 2022 році відбулося різке скорочення поставок – на 58% у натуральному вираженні, до 100,08 тис. тонн, що було пов’язано з початком повномасштабного вторгнення рф в Україну. У 2023 році спостерігалося часткове відновлення імпортних поставок через адаптацію українських компаній до нових умов, зміну логістичних маршрутів та відновлення виробничої активності у ключових галузях-споживачах. У 2024 році імпорт продовжив зростати, досягнувши 132,16 тис. тонн. 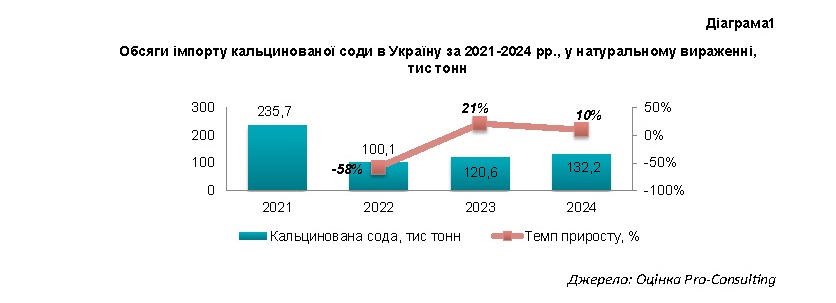
Основні гравці на ринку
Основними імпортерами кальцинованої соди є як прямі дистриб’ютори й трейдери (зокрема офіційні представники іноземних заводів-виробників), так і суб’єкти господарювання, які імпортують сировину для власних виробничих потреб.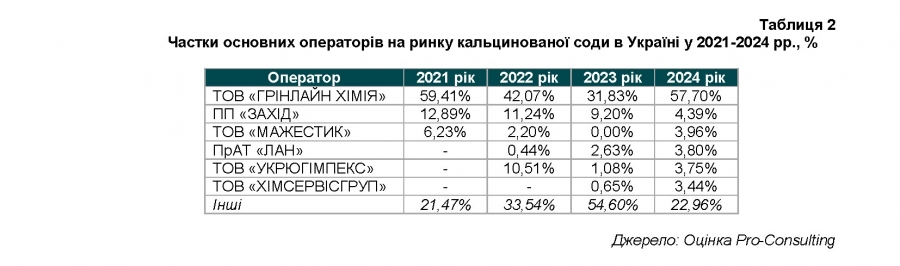
Лідером ринку є ТОВ «ГРІНЛАЙН ХІМІЯ», яке продемонструвало стрімке розширення присутності, збільшивши свою частку з 31,8% у 2023 році до 57,7% у 2024 році та забезпечивши понад половину загального обсягу поставок серед ключових імпортерів.
Паралельно на ринку спостерігається стрімка експансія суб'єктів, які раніше не мали суттєвої ринкової ваги, зокрема ТОВ «МАЖЕСТИК», «УКРЮГІМПЕКС» та «ХІМСЕРВІСГРУП». Сукупна частка решти дрібних та середніх імпортерів за підсумками 2024 року становила 23,0%. На тлі консолідації обсягів навколо лідера частка роздрібних і спотових гравців поступово скорочується через високу вартість залучення обігового капіталу та складність логістичного планування.
Факторний аналіз динаміки ринкових часток свідчить, що зміцнення позицій ТОВ «ГРІНЛАЙН ХІМІЯ» (+25,9 в.п.) зумовлене укладанням довгострокових прямих контрактів із закордонними виробниками та оптимізацією логістичних ланцюгів. Водночас нарощування обсягів компаніями другого ешелону («Мажестік», «Укрюгімпекс», «Хімсервісгруп») пояснюється гнучкістю їхньої дистрибуції, орієнтацією на середній бізнес, а також прагненням великих споживачів диверсифікувати джерела постачання для мінімізації сировинних ризиків.
Висновки
Унаслідок втрати вітчизняних виробничих потужностей у 2014 році український ринок кальцинованої соди залишається повністю імпортозалежним, де ємність ринку фактично дорівнює обсягам зовнішніх поставок. Превалювання турецького напрямку в структурі постачання зумовлює високу чутливість вітчизняної промисловості до валютної нестабільності, геополітичних трансформацій та логістичних бар’єрів.
Після скорочення імпорту у 2022 році (-58% у натуральному вираженні) ринок продемонстрував тенденцію до відновлення, досягнувши 132,16 тис. тонн у 2024 році. Втім, процес відновлення супроводжується посиленням ринкової концентрації: ключовий оператор ТОВ «ГРІНЛАЙН ХІМІЯ» акумулював 57,7% ринку, витісняючи дрібних спотових гравців за рахунок масштабних довгострокових контрактів та оптимізованої логістики. Паралельно спостерігається нарощування обсягів системними операторами другого ешелону (ТОВ «МАЖЕСТИК», «УКРЮГІМПЕКС», «ХІМСЕРВІСГРУП»), що відображає прагнення промислових споживачів диверсифікувати джерела сировинного постачання.
У середньостроковій перспективі очікується подальше розширення ємності ринку з прогнозованим щорічним темпом зростання імпорту на рівні 8–10% за умов макроекономічної стабільності. Основним напрямом попиту виступатиме скляна промисловість на тлі реалізації проєктів із розширення та будівництва нових виробничих потужностей в Україні. За відсутності перспектив відновлення внутрішнього видобутку та переробки соди вітчизняний промисловий сектор і надалі залишатиметься критично залежним від зовнішньоекономічної кон'юнктури та системності імпорту.
|
На порталі BizMartInfo Ви маєте можливість купити готовий аналіз ринку або замовити проведення дослідження ринку, який Вас цікавить
|
« Повернутись
